

اندیکاتور ATR چیست و چه چیزی را نشان میدهد؟
اندیکاتور ATR یا Average True Range برای اندازهگیری نوسان بازار استفاده میشود. یعنی به شما نشان میدهد قیمت یک دارایی در یک بازه مشخص، معمولا چقدر بالا و پایین میرود. وقتی مقدار ATR بیشتر میشود، یعنی حرکت قیمت شدیدتر و نوسان بازار بیشتر شده است. مقدار پایینتر ATR هم معمولا نشان میدهد بازار آرامتر حرکت میکند.
البته ATR درباره جهت حرکت قیمت چیزی نمیگوید. بالا رفتن ATR لزوما به معنی صعودی شدن بازار نیست؛ چون در یک ریزش شدید هم ممکن است این عدد افزایش یابد. پس ATR بیشتر از اینکه بگوید قیمت به کدام سمت میرود، نشان میدهد حرکت بازار چقدر قوی یا آرام است.
به همین دلیل، تریدرها معمولا از ATR برای مدیریت ریسک استفاده میکنند. برای مثال، این اندیکاتور میتواند کمک کند فاصله حد ضرر را متناسب با نوسان بازار انتخاب کنید یا حجم معامله را طوری تنظیم کنید که با ریسک موردنظر شما هماهنگ باشد. ATR بهتنهایی ابزار مناسبی برای گرفتن سیگنال خرید یا فروش نیست و بهتر است در کنار استراتژی معاملاتی استفاده شود.
Average True Range چگونه محاسبه میشود؟
برای محاسبه ATR، اول باید مشخص شود قیمت در هر دوره واقعا چه مقدار حرکت کرده است. برای همین فقط فاصله بالاترین و پایینترین قیمت همان کندل در نظر گرفته نمیشود؛ چون ممکن است بین بسته شدن کندل قبلی و شروع حرکت کندل جدید هم فاصلهای بیفتد.
True Range چیست؟
True Range یا TR دامنه واقعی حرکت قیمت در یک دوره است. برای بهدست آوردن آن، سه مقدار با هم مقایسه میشوند: فاصله بین بالاترین و پایینترین قیمت همان دوره، فاصله بالاترین قیمت تا قیمت بسته شدن دوره قبل و فاصله پایینترین قیمت تا قیمت بسته شدن دوره قبل.
بزرگترین عدد از بین این سه به عنوان، True Range آن دوره در نظر گرفته میشود. این روش کمک میکند حرکتهایی مثل گپ قیمتی هم در محاسبه نوسان دیده شوند و فقط تغییرات داخل یک کندل ملاک نباشد.
ATR از True Range چگونه بهدست میآید؟
بعد از محاسبه True Range، ATR با میانگین گرفتن از TR چند دوره اخیر بهدست میآید. تنظیم رایج این اندیکاتور 14 دوره است؛ یعنی ATR بر اساس نوسان 14 کندل اخیر محاسبه میشود.
اگر تایمفریم روی یک ساعت باشد، این 14 دوره یعنی 14 کندل یکساعته. در تایمفریم روزانه هم منظور 14 کندل روزانه است. با اضافه شدن هر کندل جدید، مقدار ATR هم بهروز میشود تا شرایط فعلی نوسان بازار را بهتر نشان دهد.
ATR بالا و پایین چه معنایی دارد؟
عدد ATR بهتنهایی نمیگوید بازار خوب است یا بد؛ بلکه فقط نشان میدهد نوسان قیمت در حال حاضر چقدر است. وقتی ATR بالا میرود، یعنی دامنه حرکت قیمت بیشتر شده و بازار با شدت بیشتری بالا و پایین میشود. برعکس، کاهش ATR معمولا نشان میدهد حرکت قیمت آرامتر شده و دامنه نوسان کمتر است.
برای مثال، اگر ATR یک دارایی نسبت به روزهای قبل افزایش یابد، ممکن است کندلها بزرگتر شده باشند و قیمت در هر دوره فاصله بیشتری را طی کند. این اتفاق هم در حرکتهای صعودی و هم در ریزشهای شدید دیده میشود، پس بالا بودن ATR را نباید با صعودی بودن بازار اشتباه گرفت.
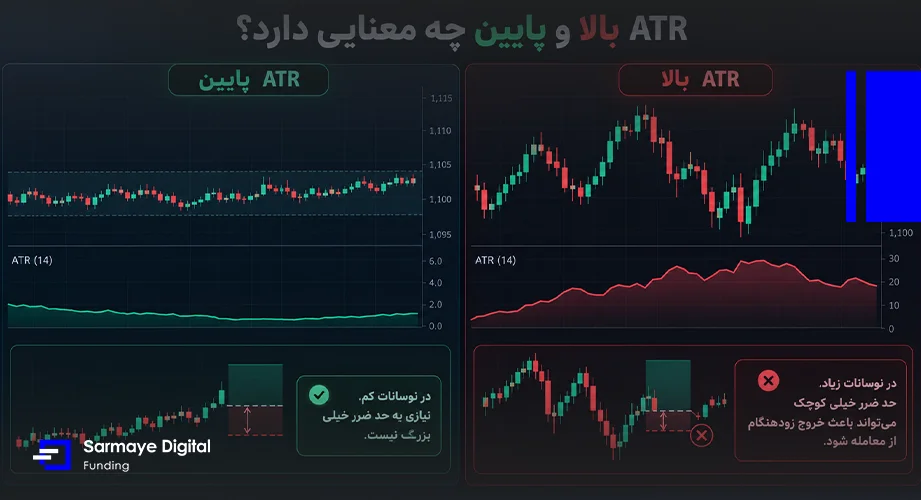
از طرفی، ATR پایین میتواند نشاندهنده یک دوره کمنوسان باشد. در چنین شرایطی ممکن است فاصلههای خیلی بزرگ برای حد ضرر منطقی نباشد، همانطور که در بازار پرنوسان استفاده از حد ضرر خیلی نزدیک میتواند باعث خروج زودهنگام از معامله شود.
بهتر است مقدار ATR را با سابقه همان دارایی و همان تایمفریم مقایسه کنید. چون عدد ATR بین داراییهایی با قیمتهای متفاوت، بهتنهایی معیار مناسبی برای مقایسه میزان نوسان نیست.
تنظیمات ATR؛ آیا دوره 14 را تغییر دهیم؟
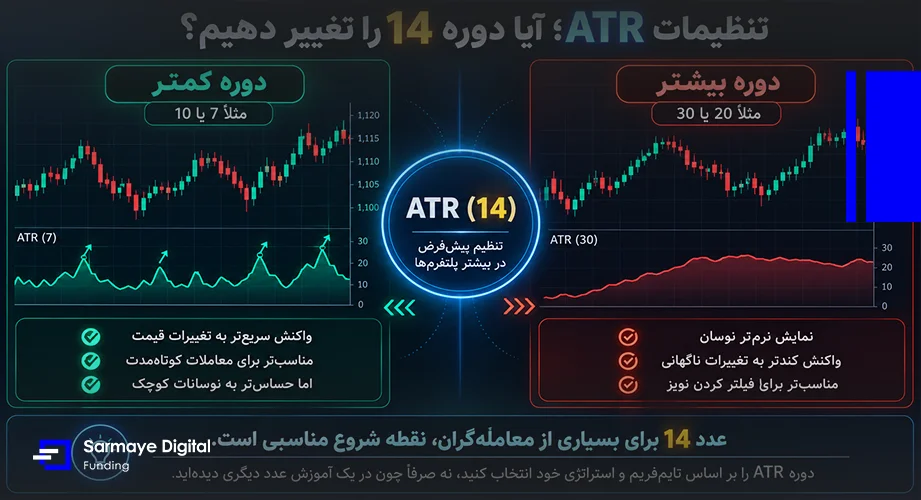
در بیشتر پلتفرمها، دوره پیشفرض ATR روی 14 قرار دارد. یعنی اندیکاتور نوسان 14 کندل اخیر را بررسی میکند و بر اساس آن مقدار ATR را نشان میدهد. این تنظیم برای بسیاری از معاملهگران نقطه شروع مناسبی است، اما قرار نیست برای همه استراتژیها بهترین انتخاب باشد.
اگر دوره ATR را کمتر کنید، اندیکاتور سریعتر به تغییرات جدید قیمت واکنش نشان میدهد. این حالت میتواند برای معاملات کوتاهمدت مفید باشد، اما ممکن است تغییرات کوچک بازار هم تاثیر بیشتری روی عدد ATR بگذارند. در مقابل، دورههای بزرگتر نوسان را نرمتر نشان میدهند و واکنش اندیکاتور به تغییرات ناگهانی کندتر میشود.
بهتر است دوره ATR را فقط به دلیل اینکه عدد دیگری در یک آموزش یا استراتژی دیدهاید تغییر ندهید. انتخاب دوره باید با تایمفریم و روش معاملاتی شما هماهنگ باشد. اگر هنوز استراتژی مشخصی برای این کار ندارید، همان تنظیم 14 دوره میتواند گزینه مناسبی برای شروع و بررسی رفتار اندیکاتور باشد.
تعیین Stop Loss بر اساس ATR
یکی از کاربردهای اصلی ATR، انتخاب فاصله مناسب برای حد ضرر است. اگر حد ضرر بدون توجه به نوسان بازار تعیین شود، ممکن است در یک بازار پرنوسان بیش از حد نزدیک باشد و با یک حرکت عادی قیمت فعال شود. در بازار آرام هم ممکن است فاصله آن بیشتر از چیزی باشد که واقعا لازم است.
برای استفاده از ATR در تعیین حد ضرر، معمولا مقدار ATR در یک ضریب مشخص ضرب میشود. برای مثال، اگر ATR برابر 100 دلار باشد و از ضریب 1.5 استفاده کنید، فاصله حد ضرر حدود 150 دلار در نظر گرفته میشود. البته این فقط یک مثال است و ضریب مناسب به استراتژی، تایمفریم و شرایط بازار بستگی دارد.
فاصله حد ضرر با ضریب ATR
ضریب ATR کمک میکند حد ضرر با میزان نوسان بازار هماهنگ شود. هرچه ضریب بزرگتر باشد، فاصله Stop Loss بیشتر میشود و معامله فضای بیشتری برای نوسان دارد. در مقابل، ضریب کوچکتر حد ضرر را به قیمت ورود نزدیکتر میکند.
هدف این نیست که یک عدد ثابت را برای همه معاملات استفاده کنید. بهتر است ضریبی را انتخاب کنید که با رفتار دارایی و استراتژی شما هماهنگ باشد و قبل از استفاده در معاملات واقعی، آن را در شرایط مختلف بازار بررسی کنید.
مثال عددی تعیین حد ضرر با ATR
فرض کنید بیتکوین را در قیمت 60,000 دلار خریدهاید و مقدار ATR در تایمفریم موردنظر شما 800 دلار است. اگر طبق استراتژی خود از ضریب 1.5 استفاده کنید، فاصله حد ضرر برابر با 1,200 دلار میشود.
در این شرایط، حد ضرر معامله خرید میتواند حدود 58,800 دلار در نظر گرفته شود. این عدد فقط برای توضیح روش محاسبه است و به معنی مناسب بودن همین ضریب یا همین فاصله برای همه معاملات نیست.
تنظیم Position Size با توجه به ATR
ATR فقط برای تعیین فاصله حد ضرر کاربرد ندارد؛ میتوان از آن برای تنظیم حجم معامله هم استفاده کرد. وقتی نوسان بازار بیشتر میشود، معمولا فاصله حد ضرر هم بزرگتر میشود. اگر در چنین شرایطی حجم معامله را بدون تغییر نگه دارید، مقدار پولی که در معرض ریسک قرار میگیرد بیشتر میشود.
برای جلوگیری از این مشکل، بهتر است ابتدا مشخص کنید در هر معامله حداکثر چه مقدار از سرمایه خود را میخواهید ریسک کنید. بعد از آن، با توجه به فاصله حد ضرری که بر اساس ATR تعیین کردهاید، حجم پوزیشن را تنظیم کنید.
ارتباط ATR، فاصله Stop Loss و ریسک معامله
رابطه ساده است: هرچه فاصله حد ضرر بیشتر شود، برای ثابت ماندن میزان ریسک باید حجم معامله کمتر شود. برعکس، اگر فاصله حد ضرر کمتر باشد، میتوان با همان میزان ریسک از حجم بیشتری استفاده کرد.
فرمول کلی به این شکل است:
Position Size = مبلغ ریسک مجاز ÷ فاصله حد ضرر
البته در بازارهایی مثل کریپتو، نوع قرارداد، اهرم و نحوه محاسبه ارزش هر واحد هم باید در نظر گرفته شود. پس این فرمول بیشتر برای درک رابطه بین ریسک، حد ضرر و حجم معامله است.
مثال عددی Position Sizing با ATR
فرض کنید میخواهید در یک معامله حداکثر 100 دلار ریسک کنید و بر اساس ATR، فاصله حد ضرر شما 500 دلار شده است. در این حالت حجم پوزیشن باید طوری انتخاب شود که اگر قیمت به حد ضرر رسید، ضرر شما بیشتر از همان 100 دلار نشود.
اگر در معامله دیگری نوسان بازار بیشتر شود و فاصله حد ضرر به 1,000 دلار برسد، برای حفظ همان ریسک 100 دلاری باید حجم پوزیشن را کاهش دهید. در واقع، ATR کمک میکند حجم معامله با شرایط واقعی بازار هماهنگ بماند، نه اینکه در همه پوزیشنها از یک حجم ثابت استفاده کنید.
نمونه مدیریت ریسک با ATR در حساب پراپ SDF
در حساب پراپ، فقط پیدا کردن نقطه ورود مناسب کافی نیست. باید حجم معامله و حد ضرر را طوری تنظیم کنید که حتی در صورت ناموفق بودن معامله، فاصله امنی با محدودیتهای دراودان حساب داشته باشید. ATR میتواند در این بخش به تصمیمگیری دقیقتر کمک کند.
فرض کنید قبل از ورود به معامله مشخص کردهاید که حداکثر مقدار مشخصی از حساب را ریسک کنید. ابتدا ATR را در تایمفریم موردنظر بررسی میکنید و با توجه به استراتژی خود، فاصله حد ضرر را تعیین میکنید. اگر بازار نوسان زیادی داشته باشد و ATR عدد بالاتری نشان دهد، ممکن است لازم باشد حد ضرر را کمی دورتر قرار دهید.
در این شرایط، نباید فقط فاصله Stop Loss را بیشتر کنید و حجم معامله را بدون تغییر نگه دارید؛ چون مقدار ضرر احتمالی هم بیشتر میشود. بهتر است همزمان حجم پوزیشن را کاهش دهید تا ریسک معامله همچنان در محدودهای که از قبل تعیین کردهاید باقی بماند.
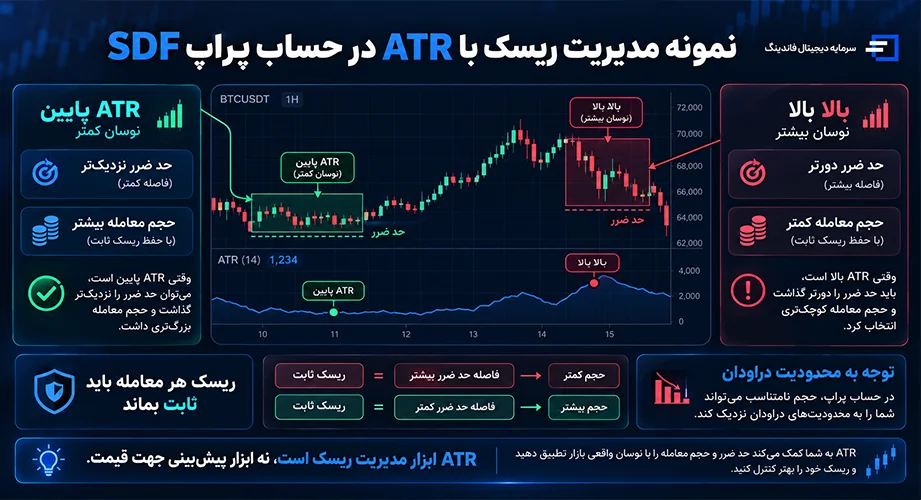
این روش بهخصوص در حساب پراپ اهمیت بیشتری دارد، چون چند معامله با حجم نامتناسب میتواند شما را به محدودیتهای دراودان نزدیک کند. البته ATR جایگزین قوانین مدیریت سرمایه نیست و قبل از معامله باید محدودیتهای دقیق پلن SDF خود را هم بررسی کنید.
اندیکاتور ATR به شما کمک میکند نوسان بازار را بهتر ببینید و تصمیمهای مربوط به مدیریت ریسک را بر اساس شرایط واقعی قیمت بگیرید. مهمترین کاربرد آن این است که فاصله حد ضرر و حجم معامله را از حالت ثابت خارج میکند و با میزان نوسان بازار هماهنگتر میکند.
البته ATR قرار نیست جهت قیمت یا نقطه ورود را پیشبینی کند. بهتر است از آن در کنار استراتژی معاملاتی، قوانین مدیریت سرمایه و محدودیتهای حساب خود استفاده کنید تا ریسک هر معامله کنترلشدهتر باشد.



دیدگاه کاربران
0 دیدگاههنوز دیدگاهی ثبت نشده؛ اولین نفر باشید.